
Miércoles, 18 de noviembre de 2026 · Actualización de la mañana. Referencias verificadas hasta las 10:28, hora de Madrid. Los datos de cada mercado corresponden a los cortes que se indican; no forman una fotografía simultánea.
En el contexto global de mercado de este miércoles, Nvidia ofrece un motivo para que la tecnología respire, pero la inflación y el coste del dinero siguen condicionando el mercado. Europa ha comenzado con signo mixto después de otra sesión de ventas en Wall Street. La pregunta de hoy es si las buenas noticias empresariales consiguen ampliar la recuperación o quedan limitadas a unos pocos valores.
Wall Street deja una sesión que obliga a mantener la cautela
El martes, el S&P 500 perdió aproximadamente un 1,0 %, hasta 7.340,53 puntos; el Dow Jones retrocedió un 1,6 %, hasta 50.759,42, y el Nasdaq Composite bajó un 0,7 %. Son cierres del 17 de noviembre, anteriores a la reacción a las cuentas de Nvidia. Fuente: AP, cierre estadounidense.
Para valorar una mejora interesa que participen más sectores y que el avance se mantenga durante la sesión. Una subida inicial de los futuros, por sí sola, aporta una señal de ánimo; todavía no confirma que haya terminado la presión vendedora.
Nvidia: apoyo para la tecnología, con matices en los márgenes
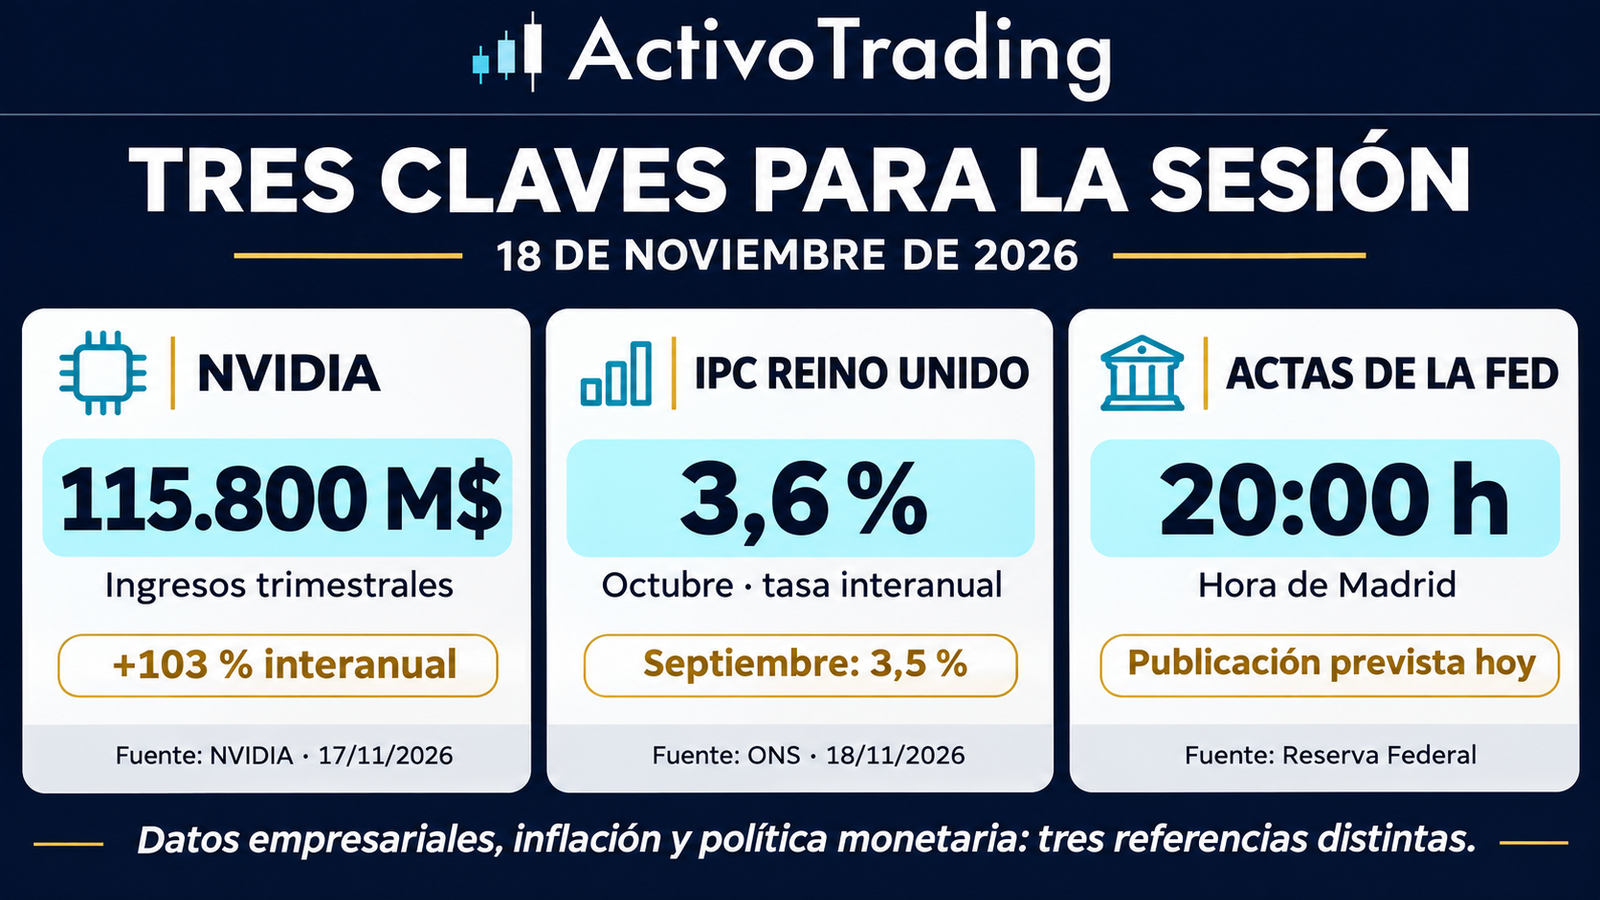
La compañía comunicó 115.800 millones de dólares de ingresos trimestrales, un 103 % más interanual. Para el siguiente trimestre prevé 130.000 millones, con un margen del ±3 %. Esa previsión excluye ingresos de computación para centros de datos en China y sitúa el margen bruto esperado entre el 71 % y el 72 %, frente al 74,8 % GAAP del trimestre publicado. Fuente: resultados y previsiones oficiales de Nvidia, 17/11.
La valoración es favorable para la demanda ligada a inteligencia artificial y puede ayudar a semiconductores y proveedores de infraestructura. La reducción prevista del margen y la exclusión de China aconsejan moderar el entusiasmo: crecer en ventas no garantiza mejorar a la vez la rentabilidad. La confirmación bursátil llegará con la capacidad del sector para conservar sus avances.
Asia mejora a distintas velocidades y Europa no termina de sumarse
Las referencias asiáticas de la mañana muestran un Kospi al alza en torno al 1,9 % y un Nikkei aproximadamente un 0,3 % arriba, mientras Hong Kong retrocedía alrededor del 0,9 % y Shanghái cedía ligeramente. Son cortes del seguimiento asiático de AP, no cierres simultáneos. Fuente: AP, mercados del 18/11.
En la primera parte de la mañana europea, Reuters situaba los futuros paneuropeos planos, los del DAX un 0,2 % abajo y los del FTSE un 0,3 % abajo, frente a una mejora del 0,2 % en el futuro del S&P 500. Es la referencia de las 07:57 de Madrid, anterior a la apertura al contado. Fuente: Reuters, 06:57 UTC. El seguimiento europeo actualizado a las 10:10 describía una apertura mixta. Fuente: Estrategias de Inversión.
Esta divergencia sugiere un alivio concentrado, con menor capacidad por ahora para arrastrar a todo el mercado. Conviene separar la fortaleza de los fabricantes de chips de la situación de otros sectores.
Ibex, dólar y deuda: el coste de financiación sigue pesando
El Ibex llega desde un cierre del martes en 19.625,3 puntos, con una caída del 1,61 %. En divisas, la referencia de madrugada para el euro/dólar rondaba 1,0984. Estas cifras sirven como punto de partida; no son cotizaciones actuales de la sesión europea. Fuente: Investing.com España, informe de las 06:45. Reuters situaba la rentabilidad del Treasury a diez años cerca del 5,095 % en su corte asiático de las 07:57 de Madrid. Fuente: Reuters.
Un coste del dinero elevado es un obstáculo para empresas endeudadas y valoraciones que dependen de beneficios lejanos. El dólar fuerte tiene un efecto mixto en Europa: puede favorecer la conversión de ingresos obtenidos en dólares, pero encarece compras e insumos pagados en esa moneda. El resultado depende de las coberturas y del negocio de cada compañía.
Inflación: una noticia incómoda para las expectativas de tipos
El IPC británico de octubre ya se ha publicado: 3,6 % interanual, frente al 3,5 % de septiembre. No es una previsión pendiente. El avance mensual fue del 0,5 %. Fuente: ONS, publicación del 18/11 a las 08:00 de Madrid.
El 3,6 % coincide con el consenso del calendario de KBC: acelera respecto a septiembre, pero no supone una sorpresa frente a esa expectativa. La aceleración es, en principio, negativa para quienes esperaban una relajación monetaria rápida: complica ese escenario y puede presionar a bonos y compañías sensibles a los tipos. Para la libra, un diferencial de tipos más favorable podría servir de apoyo, aunque la reacción también depende de lo que ya descontara el mercado. El dato británico no determina la política del BCE; el contraste europeo llega con el IPC definitivo de la eurozona.
Petróleo y oro: efectos distintos según el sector
El Brent cedía un 1,1 %, hasta 92,16 dólares, en la referencia asiática de Reuters. El informe vinculaba el retroceso a datos de inventarios estadounidenses, con el conflicto de Oriente Próximo y las alteraciones del transporte por Ormuz limitando las caídas. Fuente: Reuters, 07:57 de Madrid. El seguimiento de Estrategias recogía además descensos próximos al 2 % en el oro al contado durante la mañana. Fuente: Estrategias de Inversión.
Un crudo más barato puede aliviar costes de transporte y consumo energético, mientras reduce el apoyo por precio a los productores. La geopolítica mantiene el riesgo de un giro brusco. En el oro, las caídas muestran que el papel de refugio no asegura subidas diarias cuando compiten la fortaleza del dólar y las expectativas de tipos.
La agenda que puede cambiar el tono de la sesión
Todas las horas siguientes corresponden a Madrid:
- 11:00: IPC definitivo de octubre de la eurozona. El calendario de KBC recoge una expectativa del 4,0 % interanual; hasta su publicación debe tratarse como previsión.
- 14:30: viviendas iniciadas y permisos de construcción en Estados Unidos.
- 15:25: intervención de Christine Lagarde.
- 20:00: actas de la reunión de octubre de la Reserva Federal.
Fuente: agenda diaria de KBC. La Reserva Federal confirma las actas a las 14:00 de la costa este, equivalentes a las 20:00 de Madrid. También figura en la agenda la fijación prevista del precio de la OPV de Anthropic, con estreno bursátil esperado al día siguiente: es un evento pendiente, no un debut ya realizado.
Qué tendría que ocurrir para que mejore el escenario
El escenario favorable pasa por que la mejora tecnológica se extienda y las referencias de inflación no añadan presión al coste de financiación. El escenario de riesgo sería un alivio que se agote mientras los tipos y el dólar sigan condicionando las valoraciones. Son escenarios de trabajo: su validación depende de los datos y de la reacción sostenida de los precios.
Hoy merece más atención la amplitud y la continuidad del movimiento que el color de la primera vela. Las cuentas empresariales aportan un apoyo concreto; el mercado aún tiene que demostrar cuánto puede aprovecharlo.